
O Que São Finanças? Entenda Como Cuidar do Seu Dinheiro e Construir um Futuro Financeiro Melhor
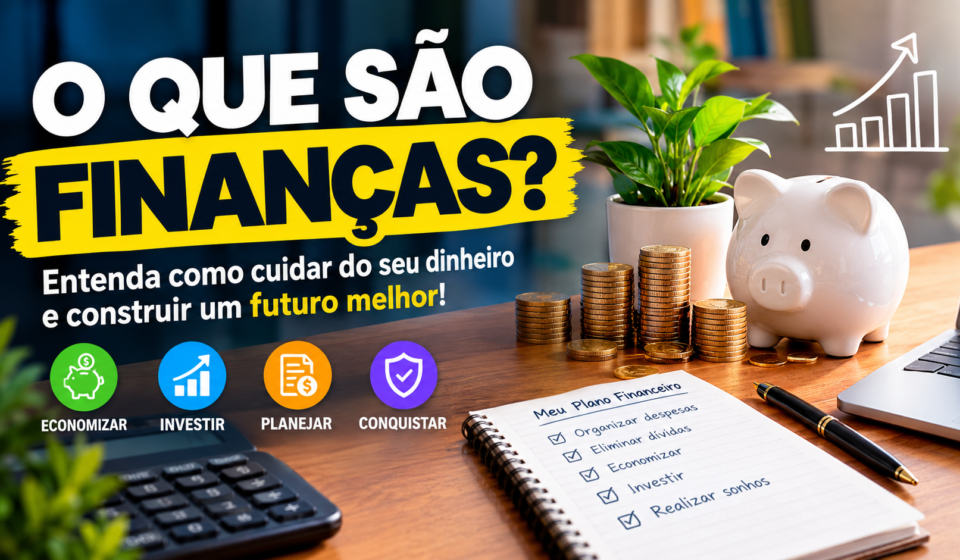
Descubra o que são finanças, como organizar seu dinheiro, controlar gastos, economizar, sair das dívidas e começar a investir para conquistar uma vida financeira mais tranquila.
Introdução: por que entender de finanças é tão importante?
O dinheiro está presente em praticamente todas as decisões que tomamos. Desde a compra de alimentos no supermercado até a escolha de uma profissão, a aquisição de uma casa ou o planejamento da aposentadoria, nossas decisões financeiras influenciam diretamente a maneira como vivemos. Mesmo assim, muitas pessoas passam boa parte da vida sem aprender os conceitos básicos necessários para administrar seus próprios recursos.
Entender o que são finanças é um dos primeiros passos para mudar essa realidade. Esse conhecimento permite compreender como o dinheiro entra, como é utilizado, de que maneira pode ser preservado e quais estratégias podem ajudar a construir um patrimônio ao longo do tempo.
No InvesteSempre, a educação financeira é um tema fundamental para quem deseja tomar decisões mais conscientes e desenvolver uma relação equilibrada com o dinheiro. Afinal, cuidar das finanças não significa apenas ganhar muito ou deixar de gastar. Significa aprender a utilizar os recursos disponíveis de maneira inteligente, considerando as necessidades atuais e os objetivos futuros.
Uma pessoa que recebe um salário modesto também pode desenvolver bons hábitos financeiros. Da mesma forma, alguém com uma renda elevada pode enfrentar dificuldades quando não existe planejamento. Isso acontece porque a organização financeira depende não apenas da quantidade de dinheiro recebida, mas também das escolhas feitas diariamente.
Neste artigo, você vai entender o significado de finanças, conhecer seus principais tipos, aprender a organizar o orçamento pessoal, descobrir como funcionam os investimentos e compreender quais atitudes podem contribuir para uma vida financeira mais estável.
1. O que são finanças?
Finanças são o conjunto de conhecimentos, práticas e decisões relacionados à obtenção, à administração e à utilização do dinheiro e de outros recursos econômicos.
Em termos simples, as finanças ajudam a responder perguntas importantes: quanto dinheiro uma pessoa recebe? Quanto ela gasta? Quanto precisa guardar? Vale a pena assumir determinada dívida? Qual é a melhor maneira de utilizar o dinheiro disponível? Como se preparar para despesas futuras?
Essas perguntas fazem parte da vida de praticamente todas as pessoas, independentemente da profissão, da idade ou do nível de renda.
O conceito de finanças também se aplica a empresas, governos e organizações. Uma família precisa administrar sua renda para pagar as contas e realizar seus objetivos. Uma empresa precisa controlar receitas, despesas, investimentos e obrigações. Um governo, por sua vez, precisa planejar a arrecadação de recursos e os gastos públicos.
Embora existam diferenças entre esses contextos, todos envolvem escolhas sobre recursos que são limitados.
Imagine uma pessoa que recebe R$ 2.000 por mês. Ela precisa pagar moradia, alimentação, transporte, energia elétrica, telefone e outras despesas. Se gastar todo o dinheiro sem acompanhar os compromissos, poderá chegar ao final do mês sem recursos suficientes.
Por outro lado, se conhecer seus gastos, definir prioridades e reservar uma parte da renda quando possível, terá mais condições de lidar com imprevistos.
Essa é uma aplicação prática das finanças: transformar decisões feitas por impulso em escolhas baseadas em informações e planejamento.
Portanto, finanças não são um assunto exclusivo de investidores, empresários ou pessoas ricas. São uma ferramenta útil para qualquer pessoa que receba, gaste, economize ou pretenda utilizar dinheiro no futuro.
2. Quais são os principais tipos de finanças?
As finanças podem ser divididas em diferentes áreas, de acordo com quem administra os recursos e quais objetivos pretende alcançar. Conhecer essas categorias ajuda a compreender como o dinheiro funciona em diferentes situações.
Finanças pessoais
As finanças pessoais envolvem a administração do dinheiro de um indivíduo. Incluem o controle do salário, o pagamento das contas, o planejamento de compras, a formação de uma reserva de emergência, a contratação de empréstimos e a realização de investimentos.
O objetivo é utilizar os recursos disponíveis para atender às necessidades presentes sem comprometer desnecessariamente as possibilidades futuras.
Por exemplo, uma pessoa que deseja comprar uma motocicleta pode calcular quanto consegue economizar por mês, pesquisar os preços e comparar a compra à vista com as condições de financiamento.
Esse planejamento permite avaliar os custos envolvidos antes de assumir um compromisso financeiro.
Finanças familiares
As finanças familiares estão relacionadas à administração dos recursos compartilhados por pessoas que organizam parte de suas despesas em conjunto.
Aluguel, alimentação, água, energia, educação, transporte e cuidados com os filhos são exemplos de gastos que podem fazer parte do orçamento de uma família.
Uma boa organização começa com o conhecimento da renda total disponível e das despesas que precisam ser pagas. A partir daí, os integrantes podem estabelecer prioridades e definir objetivos comuns.
Conversar abertamente sobre dinheiro também ajuda a reduzir conflitos, principalmente quando existem diferenças de renda, hábitos de consumo ou expectativas.
Finanças empresariais
As finanças empresariais tratam da gestão dos recursos de uma empresa. Envolvem o controle do fluxo de caixa, a análise de custos, a avaliação de investimentos, o pagamento de fornecedores e a definição de estratégias para financiar o crescimento.
Uma empresa pode apresentar boas vendas e, ainda assim, enfrentar problemas financeiros se não receber os pagamentos no prazo necessário para quitar suas obrigações.
Por isso, faturamento e lucro não são a mesma coisa que dinheiro disponível em caixa. A gestão financeira precisa considerar quando os valores entram e quando os compromissos vencem.
Finanças públicas
As finanças públicas envolvem a arrecadação e a utilização de recursos pelo Estado. Impostos, contribuições, despesas com serviços públicos, investimentos em infraestrutura e pagamento de obrigações fazem parte desse campo.
A maneira como os recursos públicos são administrados influencia a oferta de serviços, o funcionamento da economia e a capacidade de financiar políticas públicas.
Finanças de investimentos
Essa área se concentra nas decisões relacionadas à aplicação de dinheiro em ativos com diferentes características de risco, liquidez e retorno.
Entre as alternativas disponíveis no mercado brasileiro estão produtos de renda fixa, títulos públicos, determinados fundos de investimento e ações.
A escolha de um investimento deve considerar o objetivo financeiro, o prazo para utilizar o dinheiro, os custos envolvidos e a capacidade de suportar perdas.
Não existe uma aplicação ideal para todas as pessoas. Uma alternativa adequada para um objetivo de longo prazo pode não ser apropriada para recursos que serão utilizados na semana seguinte.
3. Por que a educação financeira faz diferença?
A educação financeira é o processo de aprender a compreender produtos financeiros, avaliar riscos, organizar recursos e tomar decisões econômicas mais conscientes.
Sua importância vai muito além de economizar pequenas quantias. Ela ajuda as pessoas a entenderem as consequências de contratos, juros, parcelamentos, empréstimos e investimentos.
Sem esse conhecimento, é possível assumir compromissos que parecem vantajosos inicialmente, mas se tornam difíceis de manter ao longo do tempo.
Um exemplo comum é a compra parcelada. Quando alguém observa apenas o valor de cada prestação, pode ter a impressão de que o produto cabe facilmente no orçamento. Entretanto, várias parcelas acumuladas podem comprometer uma parte significativa da renda mensal.
A educação financeira incentiva a análise do custo total, das condições contratuais e do impacto da compra sobre as demais despesas.
Outro benefício é a capacidade de estabelecer objetivos realistas. Em vez de tentar enriquecer rapidamente, a pessoa aprende a construir uma estratégia que respeite sua situação atual.
No InvesteSempre, o entendimento das finanças deve começar por essa base: conhecer a própria realidade, buscar informações confiáveis e evitar decisões motivadas apenas por promessas de ganhos rápidos.
Também é importante compreender que a educação financeira não elimina todos os problemas econômicos. Desemprego, emergências médicas, inflação e outras circunstâncias podem afetar qualquer orçamento. O conhecimento financeiro, contudo, pode melhorar a preparação para enfrentar essas situações.
4. Como organizar as finanças pessoais na prática
Organizar as finanças pode parecer complicado no início, especialmente quando existem muitas contas, dívidas ou uma renda limitada. Entretanto, o processo pode começar com algumas medidas simples.
Conheça sua renda
O primeiro passo é descobrir quanto dinheiro realmente está disponível para utilizar durante o mês.
Considere salários líquidos, rendimentos de atividades autônomas, pensões e outras fontes regulares de renda. Quando os ganhos variam, como acontece com profissionais que trabalham por conta própria, é importante trabalhar com estimativas prudentes e não depender de receitas incertas para assumir compromissos fixos.
Também é necessário diferenciar renda recorrente de dinheiro recebido ocasionalmente. Um pagamento extraordinário pode ajudar a quitar uma dívida ou reforçar uma reserva, mas não deve ser tratado automaticamente como uma fonte permanente.
Registre suas despesas
O segundo passo é acompanhar para onde o dinheiro está indo.
Você pode utilizar um caderno, uma planilha ou um aplicativo de controle financeiro. O método escolhido importa menos do que a regularidade dos registros.
Anote despesas fixas, como aluguel e internet, e despesas variáveis, como alimentação fora de casa, transporte, lazer e compras eventuais.
Depois de algumas semanas, será possível identificar padrões. Talvez determinadas compras sejam mais frequentes do que você imaginava. Talvez existam serviços contratados que já não são necessários.
O objetivo não é eliminar todo gasto agradável, mas compreender quais despesas realmente fazem sentido para sua realidade.
Separe necessidades de desejos
As necessidades são despesas importantes para manter a vida cotidiana, como alimentação, moradia, saúde e transporte essencial.
Os desejos incluem compras que podem melhorar o conforto ou proporcionar lazer, mas que nem sempre precisam ser realizadas imediatamente.
Essa distinção não significa que lazer seja um desperdício. Descanso e entretenimento também são importantes. O cuidado está em evitar que gastos não essenciais prejudiquem compromissos prioritários.
Antes de realizar uma compra, pergunte a si mesmo se ela é necessária agora, se o preço cabe no orçamento e se existe uma alternativa mais econômica.
Estabeleça um limite para cada categoria
Depois de conhecer a renda e as despesas, defina quanto poderá destinar a cada categoria.
Não é necessário começar com um sistema complicado. Uma divisão inicial entre despesas essenciais, gastos pessoais, pagamento de dívidas e economia já pode ajudar.
Os percentuais devem ser adaptados à realidade de cada pessoa. Quem paga aluguel elevado ou sustenta familiares talvez não consiga reservar a mesma proporção da renda que alguém com poucas despesas.
A melhor organização é aquela que pode ser mantida de forma realista, sem depender de expectativas impossíveis.
Revise o orçamento regularmente
O planejamento financeiro não deve ser feito apenas uma vez.
Preços mudam, despesas aparecem e a renda pode aumentar ou diminuir. Por isso, reserve um momento semanal ou mensal para comparar o que foi planejado com o que realmente aconteceu.
Se uma categoria ultrapassou o limite, investigue o motivo e faça ajustes. Essa revisão transforma o orçamento em uma ferramenta de acompanhamento, e não apenas em uma lista de números.
5. Como economizar mesmo ganhando pouco
Economizar costuma ser mais difícil quando grande parte da renda já está comprometida com despesas básicas. Por isso, é importante evitar a ideia de que toda pessoa consegue guardar uma quantia elevada simplesmente cortando pequenos gastos.
Quando a renda é insuficiente para cobrir necessidades essenciais, a prioridade pode ser buscar benefícios disponíveis, negociar obrigações, reduzir custos importantes quando possível e procurar maneiras seguras de aumentar os ganhos.
Ainda assim, algumas estratégias podem ajudar quem possui alguma margem no orçamento.
Uma delas é planejar as compras de supermercado. Preparar uma lista, comparar preços por unidade de medida e verificar os alimentos que já existem em casa pode reduzir desperdícios.
Outra medida é avaliar contratos recorrentes. Planos de telefone, serviços digitais e assinaturas podem ser revisados para verificar se os benefícios justificam os valores pagos.
Também vale planejar compras de maior valor. Esperar alguns dias antes de comprar um produto não essencial ajuda a diminuir decisões impulsivas e permite comparar alternativas.
Uma estratégia útil é separar a economia assim que o dinheiro estiver disponível, desde que as despesas essenciais e os compromissos prioritários estejam considerados. Mesmo uma quantia pequena pode representar o início de um hábito.
Por exemplo, guardar R$ 50 por mês durante um ano resulta em R$ 600 acumulados, sem considerar eventuais rendimentos. Esse valor talvez não resolva todos os problemas financeiros, mas pode contribuir para cobrir uma despesa inesperada.
O importante é não transformar a economia em uma obrigação que provoque falta de recursos para alimentação, moradia ou outras necessidades fundamentais.
6. O que é uma reserva de emergência?
A reserva de emergência é uma quantia de dinheiro destinada a situações inesperadas, como perda de emprego, reparos urgentes, despesas médicas ou redução temporária da renda.
Ela existe para diminuir a necessidade de recorrer imediatamente a empréstimos caros quando ocorre um imprevisto.
O tamanho adequado depende das despesas essenciais, da estabilidade da renda e das responsabilidades de cada pessoa. Uma referência frequentemente utilizada é acumular o equivalente a alguns meses de despesas essenciais, ajustando o objetivo conforme a situação individual.
Imagine alguém que gasta R$ 1.500 por mês com necessidades básicas. Uma reserva correspondente a três meses dessas despesas seria de R$ 4.500.
Esse número é apenas um exemplo de planejamento, não uma regra universal. Uma pessoa com renda instável e dependentes pode precisar de uma proteção maior, enquanto outra pode começar com um objetivo menor e ampliá-lo gradualmente.
A formação da reserva pode levar tempo. Não é necessário esperar até possuir o valor completo para reconhecer o progresso. Primeiro, pode-se buscar acumular o suficiente para cobrir um pequeno imprevisto. Depois, o objetivo pode crescer conforme a capacidade financeira.
Além do valor, é importante considerar onde guardar esse dinheiro. A reserva deve privilegiar segurança, facilidade de acesso e custos compatíveis com sua finalidade.
Investimentos sujeitos a oscilações importantes ou que dificultem o resgate podem não ser apropriados para essa função.
Antes de escolher uma aplicação, verifique as condições de liquidez, os riscos, a tributação e eventuais garantias aplicáveis ao produto.
7. O que são investimentos e como eles funcionam?
Investir significa destinar recursos a uma aplicação ou ativo com a expectativa de obter rendimentos, valorização ou algum benefício financeiro futuro.
Os resultados dependem do tipo de investimento, das condições econômicas, dos custos e do período considerado. Não existe garantia de que todas as aplicações apresentarão ganhos.
No mercado financeiro, uma distinção importante é a diferença entre renda fixa e renda variável.
Renda fixa
Na renda fixa, a remuneração segue condições definidas no momento da aplicação, embora o resultado efetivo possa depender de índices, taxas e prazos.
Entre os exemplos estão títulos públicos do Tesouro Direto, certificados de depósito bancário e determinados títulos de crédito.
Alguns produtos possuem remuneração prefixada, enquanto outros acompanham indicadores, como a taxa Selic ou o CDI.
Apesar do nome, renda fixa não significa ausência de riscos. É necessário avaliar a instituição emissora, as condições de resgate, o risco de crédito e a possibilidade de oscilações de preço em determinadas situações.
Renda variável
Na renda variável, os resultados não são previamente conhecidos com a mesma previsibilidade de uma taxa contratada.
Ações são um exemplo. Seu preço pode subir ou cair conforme os resultados das empresas, as expectativas do mercado e as condições econômicas.
Existem também fundos imobiliários e outros ativos com características próprias de risco e rendimento.
Essas alternativas podem fazer parte de estratégias de longo prazo, mas exigem compreensão dos riscos e disposição para lidar com oscilações.
Como escolher um investimento?
A escolha deve começar pelo objetivo, e não pela promessa de rentabilidade.
Se o dinheiro será necessário em pouco tempo, a possibilidade de resgate e a preservação do capital podem ser prioritárias. Se o objetivo está distante, pode haver espaço para avaliar outras alternativas, considerando o perfil de risco.
Também é necessário comparar a rentabilidade líquida, descontando impostos, taxas e outros custos aplicáveis.
Uma taxa aparentemente elevada pode produzir um resultado inferior ao esperado quando os custos não são considerados.
O InvesteSempre pode ajudar seus leitores a desenvolver essa visão crítica, mostrando que investir envolve estudar alternativas, compreender riscos e manter expectativas realistas.
8. O que são juros e por que eles importam?
Juros são valores associados ao uso do dinheiro durante determinado período. Eles aparecem em empréstimos, financiamentos, investimentos e diversas operações financeiras.
Quando alguém toma dinheiro emprestado, geralmente paga juros pelo recurso utilizado. Quando aplica dinheiro em determinados produtos, pode receber remuneração na forma de juros ou outros rendimentos.
A taxa de juros, o prazo e a forma de cálculo influenciam o valor final da operação.
Considere um empréstimo de R$ 1.000 com juros hipotéticos de 2% ao mês, em um exemplo simplificado de juros compostos, sem pagamentos intermediários, taxas adicionais ou impostos.
Após um mês, o saldo seria de R$ 1.020. Se os juros fossem incorporados ao saldo e a taxa permanecesse igual, o montante após dois meses seria de R$ 1.040,40.
Isso acontece porque, no segundo período, a taxa incide sobre o saldo atualizado.
O efeito dos juros compostos também pode beneficiar quem investe. Quando os rendimentos permanecem aplicados, eles podem contribuir para gerar rendimentos adicionais nos períodos seguintes.
Entretanto, os juros compostos não são automaticamente bons ou ruins. Seu impacto depende da operação. Em uma dívida cara, podem ampliar o valor devido; em uma aplicação rentável, podem contribuir para o crescimento do patrimônio.
Por isso, compreender as taxas e comparar o custo total de uma operação é essencial antes de tomar uma decisão financeira.
9. Como evitar dívidas e sair do endividamento
As dívidas podem surgir por diferentes motivos, incluindo emergências, perda de renda, consumo acima da capacidade de pagamento e custos elevados de crédito.
O primeiro passo para lidar com elas é reunir informações claras sobre cada compromisso.
Registre o saldo devedor, a taxa de juros, o valor das parcelas, o prazo restante e as condições de negociação. Com esses dados, será possível comparar as alternativas disponíveis.
Dívidas com juros elevados costumam merecer atenção especial, pois podem crescer rapidamente e dificultar a reorganização do orçamento.
Uma possibilidade é negociar diretamente com o credor. Dependendo da situação, pode existir desconto para pagamento à vista ou uma alternativa de parcelamento.
Entretanto, uma parcela menor nem sempre significa uma dívida mais barata. É necessário verificar o custo total, os juros e as demais condições do acordo.
Também é importante evitar contratar um novo empréstimo sem avaliar se ele realmente melhora a situação. Trocar uma dívida cara por outra mais barata pode ser útil em determinadas circunstâncias, mas assumir crédito adicional sem um plano pode agravar o problema.
Durante o processo de recuperação financeira, procure evitar novas compras parceladas que não sejam necessárias.
Se a renda disponível não for suficiente para cobrir todas as obrigações, priorize as necessidades básicas e busque orientação para negociar os compromissos possíveis.
O objetivo não é apenas quitar as dívidas, mas criar condições para evitar que o mesmo problema se repita.
10. A diferença entre renda, faturamento, lucro e patrimônio
Esses conceitos são frequentemente confundidos, mas representam coisas diferentes.
Renda é o dinheiro recebido por uma pessoa ou família em determinado período, como salário, aposentadoria ou rendimentos de aplicações.
Faturamento é o valor das vendas ou dos serviços realizados por uma empresa em determinado período, antes da dedução de custos e despesas.
Lucro é o resultado positivo que permanece depois de considerar os custos e as despesas pertinentes, de acordo com os critérios contábeis aplicáveis.
Patrimônio corresponde ao conjunto de bens, direitos e obrigações de uma pessoa ou organização. Para avaliar a riqueza líquida, é necessário descontar as dívidas e outras obrigações dos ativos.
Imagine uma pequena empresa que fatura R$ 10.000 em um mês. Se os custos e as despesas totalizarem R$ 8.500, o resultado antes de outros ajustes e tributos que eventualmente se apliquem será de R$ 1.500.
Isso demonstra por que vender muito não significa necessariamente ganhar muito.
Uma lógica semelhante vale para as finanças pessoais. Uma pessoa pode receber um salário relativamente alto e acumular poucas economias se gastar quase tudo o que ganha.
Por outro lado, quem administra bem a renda e mantém despesas compatíveis com sua realidade pode aumentar gradualmente seu patrimônio.
Essas diferenças ajudam a analisar a situação financeira de maneira mais completa, evitando conclusões baseadas apenas no dinheiro que entra na conta.
11. Como a inflação afeta o dinheiro
A inflação representa o aumento generalizado dos preços de bens e serviços ao longo do tempo.
Quando os preços sobem, a mesma quantia de dinheiro pode comprar menos produtos do que comprava anteriormente. Esse fenômeno reduz o poder de compra quando a renda não acompanha a elevação dos preços.
Imagine que uma compra custe R$ 100 hoje. Se os preços dos itens dessa compra aumentarem 5% durante determinado período, uma cesta equivalente passará a custar R$ 105.
Nesse exemplo, seriam necessários mais reais para adquirir os mesmos produtos.
A inflação afeta o planejamento financeiro porque modifica o custo de vida e pode exigir ajustes no orçamento.
Para lidar com esse cenário, vale acompanhar as despesas essenciais, comparar preços e evitar presumir que os gastos permanecerão iguais por muitos anos.
Nos investimentos, também é importante distinguir rentabilidade nominal de rentabilidade real.
A rentabilidade nominal é o percentual de crescimento do investimento em termos monetários. A rentabilidade real considera o efeito da inflação.
De forma simplificada, se uma aplicação render 8% em um ano e a inflação for de 4%, o ganho real será inferior a 8%. O cálculo exato depende da relação entre os dois percentuais e resulta em aproximadamente 3,85%.
Esse conceito mostra que aumentar o saldo de uma aplicação não significa necessariamente aumentar o poder de compra na mesma proporção.
12. Como definir objetivos financeiros
Um objetivo financeiro é uma meta que envolve dinheiro e possui uma finalidade definida.
Pode ser quitar uma dívida, comprar um computador, reformar a casa, fazer uma viagem, iniciar um negócio ou construir uma reserva para o futuro.
Para tornar a meta mais concreta, estabeleça quatro elementos: o que deseja alcançar, quanto precisa, em quanto tempo e quanto consegue reservar periodicamente.
Imagine alguém que deseja comprar um computador de R$ 3.000 em 12 meses. Sem considerar rendimentos, seria necessário acumular R$ 250 por mês.
Se essa quantia não couber no orçamento, existem algumas alternativas: ampliar o prazo, procurar um equipamento mais econômico ou rever outras despesas que possam ser reduzidas sem comprometer necessidades essenciais.
O importante é adaptar o objetivo à realidade, em vez de assumir compromissos que provavelmente não serão cumpridos.
Também é útil separar objetivos de curto, médio e longo prazo.
Metas de curto prazo podem envolver despesas previstas para os próximos meses. Metas de médio prazo podem incluir uma compra planejada para alguns anos. Metas de longo prazo podem estar relacionadas à aposentadoria ou à formação de patrimônio.
Cada horizonte exige uma estratégia compatível com o prazo, a necessidade de acesso ao dinheiro e os riscos envolvidos.
Revisar as metas periodicamente ajuda a acompanhar o progresso e realizar mudanças quando a situação financeira se altera.
13. Erros financeiros que merecem atenção
Alguns comportamentos podem dificultar a organização do dinheiro mesmo quando a renda é suficiente para cobrir as necessidades básicas.
Um dos mais comuns é gastar sem acompanhar o saldo disponível. Pequenas despesas, quando frequentes, podem consumir uma parcela importante do orçamento.
Outro erro é considerar o limite do cartão de crédito como se fosse renda adicional. O limite representa uma possibilidade de pagamento concedida pela instituição financeira, mas as compras realizadas continuam sendo compromissos que precisarão ser quitados.
Também merece atenção a contratação de empréstimos sem compreender o custo total. Antes de aceitar uma oferta, compare a taxa de juros, o Custo Efetivo Total (CET), os prazos e as condições do contrato.
Outro comportamento arriscado é investir em algo apenas porque outra pessoa afirmou ter obtido ganhos elevados. Resultados anteriores não garantem resultados futuros, e investimentos aparentemente vantajosos podem envolver riscos que não são evidentes em uma apresentação comercial.
Desconfie de promessas de lucro elevado, rápido e garantido, principalmente quando não existe explicação clara sobre a origem dos ganhos.
Por fim, evite adiar indefinidamente o planejamento financeiro. Não é necessário conhecer todos os produtos do mercado para começar a organizar as despesas, construir metas e estudar alternativas.
A consistência dos hábitos costuma ser mais útil do que procurar uma solução extraordinária para todos os problemas de uma só vez.
14. A importância de acompanhar informações financeiras confiáveis
O mercado financeiro muda, as condições econômicas se transformam e os produtos disponíveis podem apresentar novas regras, custos ou características.
Por isso, é importante procurar informações atualizadas antes de tomar decisões que envolvam dinheiro.
Ao pesquisar um investimento, verifique os documentos oficiais do produto, as condições da instituição responsável e os riscos descritos. Para questões tributárias, contratuais ou legais, consulte fontes oficiais ou profissionais qualificados quando necessário.
Também é importante distinguir informação educativa de recomendação individualizada. Um conteúdo que explica como funciona um investimento não significa que ele seja adequado para todas as pessoas.
O InvesteSempre tem como proposta editorial contribuir para a compreensão de temas financeiros por meio de explicações acessíveis, exemplos e orientações gerais.
Ao ler conteúdos sobre dinheiro, procure entender os conceitos apresentados, verificar as informações relevantes e relacioná-las à sua própria situação.
A melhor decisão financeira nem sempre é a que promete o maior rendimento. Muitas vezes, é aquela que atende ao objetivo pretendido sem expor o orçamento a riscos desnecessários.
15. Como começar a cuidar melhor do dinheiro hoje
Para quem está começando, uma rotina financeira simples pode ser suficiente para criar uma base sólida.
Primeiro, registre quanto dinheiro entra e quais são os principais compromissos do mês. Em seguida, identifique as despesas que podem ser ajustadas e estabeleça prioridades para os pagamentos.
Depois, defina um objetivo inicial. Pode ser organizar as contas, negociar uma dívida ou acumular uma pequena quantia para imprevistos.
Se houver dinheiro disponível para investir, estude alternativas que correspondam ao prazo e ao risco que você pode assumir. Não utilize recursos destinados às despesas essenciais em aplicações que não compreenda.
Reserve também algum tempo para aprender. Entender conceitos como inflação, juros, crédito, rentabilidade e diversificação pode ajudar a reconhecer oportunidades e evitar erros.
A evolução financeira não precisa acontecer de maneira imediata. Em muitos casos, ela é resultado de várias decisões pequenas, repetidas durante meses ou anos.
Se a renda mudar, o planejamento deve acompanhar essa mudança. Se surgir uma despesa inesperada, pode ser necessário rever temporariamente as metas. Se um objetivo deixar de fazer sentido, ele também poderá ser substituído.
Essa flexibilidade é parte de uma administração financeira saudável.
No InvesteSempre, o aprendizado sobre finanças pode ser entendido como um processo contínuo: quanto mais a pessoa compreende os próprios recursos e as alternativas disponíveis, maiores são suas condições de tomar decisões fundamentadas.
Conclusão: finanças são uma ferramenta para melhorar suas escolhas
Finanças são muito mais do que números em uma planilha ou valores registrados em uma conta bancária. Elas envolvem decisões sobre como utilizar os recursos disponíveis, enfrentar imprevistos, realizar objetivos e preparar o futuro.
Compreender as finanças pessoais ajuda a organizar a renda, identificar despesas, avaliar dívidas, construir uma reserva de emergência e estudar investimentos de maneira consciente.
Também permite entender conceitos importantes, como juros compostos, inflação, patrimônio e rentabilidade real. Esses conhecimentos ajudam a avaliar propostas financeiras e a reconhecer que toda decisão precisa considerar seus custos, benefícios e riscos.
Não existe uma fórmula única capaz de garantir prosperidade para todas as pessoas. Cada realidade possui limitações, necessidades e oportunidades diferentes. Por isso, o planejamento deve ser construído com base nas condições concretas de cada indivíduo ou família.
O primeiro passo pode ser simples: anotar os gastos, conhecer as dívidas ou estabelecer uma meta possível. A partir daí, novas decisões podem ser tomadas com mais clareza.
O InvesteSempre busca contribuir para que seus leitores compreendam melhor o universo financeiro e desenvolvam hábitos que favoreçam escolhas mais conscientes. Aprender sobre dinheiro não significa buscar riqueza a qualquer custo, mas adquirir ferramentas para administrar os recursos com responsabilidade.
Ao longo do tempo, informação de qualidade, planejamento realista e disciplina podem ajudar a construir uma relação mais equilibrada com o dinheiro.
Comece pela sua realidade atual, aprenda um conceito de cada vez e ajuste suas estratégias sempre que necessário. Cuidar das finanças é um processo contínuo, e cada decisão bem fundamentada pode representar um passo importante para uma vida financeira mais organizada.
Aviso importante: Este artigo possui finalidade exclusivamente educativa e informativa. Não constitui recomendação individual de investimento, crédito ou produto financeiro. Antes de tomar decisões, avalie sua situação e consulte fontes oficiais ou profissionais qualificados quando necessário.
Sobre o InvesteSempre: O InvesteSempre é um espaço dedicado à educação financeira, com conteúdos voltados à compreensão do dinheiro, à organização do orçamento, à economia e aos investimentos. Nosso objetivo editorial é apresentar conceitos de maneira clara e ajudar os leitores a buscar informações para tomar decisões financeiras mais conscientes.